 MJ
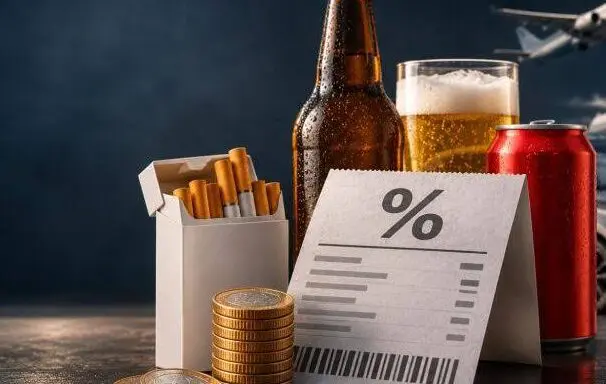
O Imposto Seletivo, conhecido como “Imposto do Pecado”, tem início previsto para 2 de fevereiro de 2027. Criado pela Reforma Tributária para incidir sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, o tributo teve suas regras iniciais estabelecidas pela Medida Provisória nº 1.399/2026, publicada em 4 de novembro.
A cobrança alcança categorias como cigarros, bebidas alcoólicas e açucaradas, veículos, embarcações, aeronaves e apostas. Apesar do apelido e da finalidade de desestimular determinados consumos, o governo afirma que, em 2027, a implementação buscará preservar a carga tributária atualmente aplicada pelo Imposto sobre Produtos Industrializados (IPI). Isso significa que a criação do tributo não representa, por si só, um aumento equivalente dos preços ao consumidor.
Quais produtos terão cobrança?
Entre os percentuais divulgados estão 2,6% para bebidas açucaradas, como refrigerantes, e 4,2% para cervejas. Nas demais bebidas alcoólicas, as alíquotas variam conforme a classificação do produto, chegando a 24% em determinadas categorias. Para concursos de prognósticos, que incluem loterias e apostas, a previsão é de 0,5%.
No caso dos cigarros, a cobrança prevista combina uma alíquota de 66,7% com uma parcela fixa de R$ 3,50 por conjunto de 20 unidades. O percentual não incide diretamente sobre todo o preço do maço: durante a transição, a base de referência dos produtos com preço tabelado corresponde a 15% do valor de venda no varejo.
Veículos terão critérios ambientais
A tributação de veículos considerará características como tecnologia de propulsão, eficiência energética, potência, segurança e reciclabilidade. Por isso, o percentual poderá variar entre os modelos.
A medida prevê alíquota zero para veículos com registro de versão sustentável, desde que cumpram os requisitos estabelecidos. O benefício também alcança aquisições por taxistas e pessoas com deficiência ou transtorno do espectro autista, observadas as condições legais e o reconhecimento do direito pela Receita Federal. A regra não significa isenção automática para qualquer carro elétrico.
Caminhões destinados ao transporte de cargas com peso bruto total igual ou superior a 3.500 quilos não estarão sujeitos ao imposto. A exceção não abrange picapes. Também ficam fora da cobrança veículos, aeronaves e embarcações com características específicas para uso operacional das Forças Armadas e dos órgãos de segurança pública.
Pequenos produtores terão redução
A norma estabelece tratamento diferenciado para pequenos produtores de bebidas alcoólicas. Conforme o porte e os critérios de produção, as reduções poderão chegar a 40%. Já os bens minerais extraídos terão alíquota zero até 31 de dezembro de 2027.
Regras ainda passarão pelo Congresso
A medida provisória está em análise no Congresso Nacional e precisa ser aprovada pela Câmara dos Deputados e pelo Senado para ser convertida em lei. Portanto, o texto poderá sofrer alterações durante a tramitação.
O governo deverá encaminhar, até 31 de maio de 2027, um projeto de lei com as alíquotas aplicáveis a partir de 2028. Segundo o Ministério da Fazenda, também está prevista a apresentação de uma proposta de emenda à Constituição para permitir a continuidade da cobrança do IPI sobre os produtos abrangidos até o início dos efeitos do Imposto Seletivo, evitando uma interrupção da tributação.
 MJ