 MJ
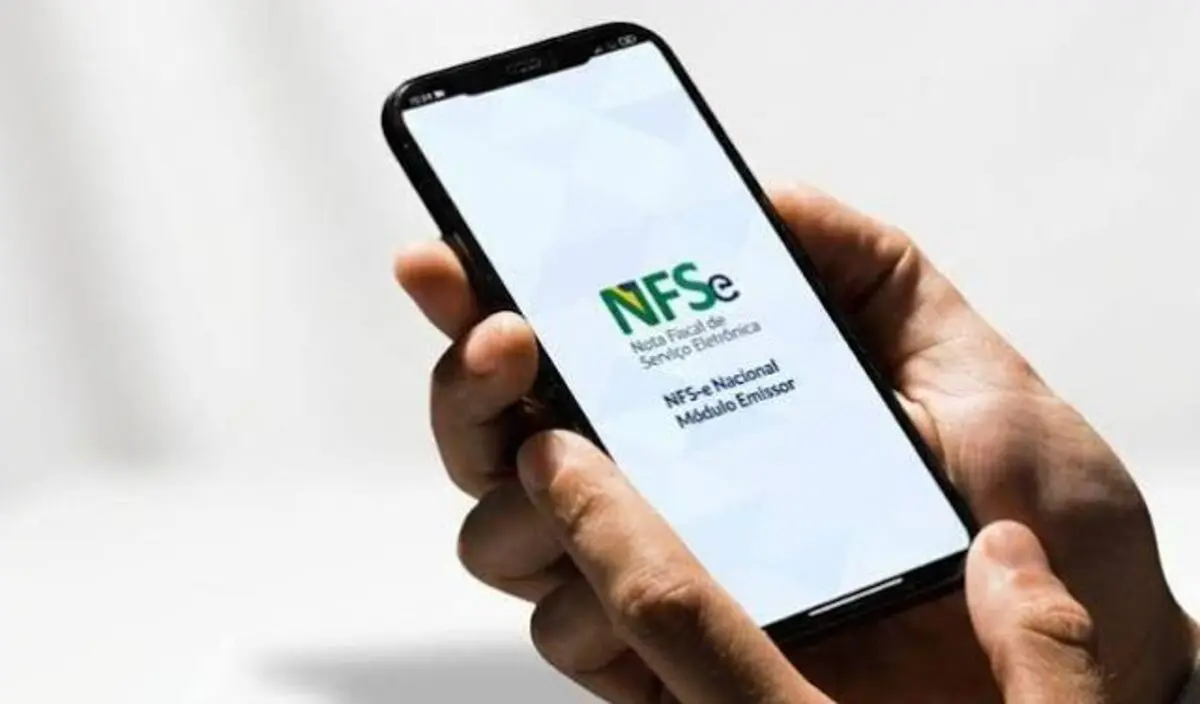
Microempresas e empresas de pequeno porte enquadradas no Simples Nacional deverão emitir suas notas fiscais de serviço exclusivamente pelo Emissor Nacional a partir deste domingo (1º de novembro). A regra vale para os serviços que exigem a emissão do documento, inclusive nas cidades que possuem sistema próprio.
A obrigatoriedade está prevista na Resolução nº 191/2026 do Comitê Gestor do Simples Nacional (CGSN). A norma substituiu a resolução anterior e adiou para novembro a entrada em vigor da medida, inicialmente prevista para setembro. A emissão poderá ser feita diretamente pela internet ou por sistemas empresariais integrados à plataforma nacional.
O acesso está disponível no Portal do Contribuinte da NFS-e. A página oferece autenticação por usuário e senha, certificado digital ou conta Gov.br. Para quem ainda não possui cadastro, o ambiente também apresenta a opção de primeiro acesso.
Data do serviço define onde emitir a nota
Segundo orientação publicada no Portal Nacional da NFS-e, o critério para aplicação da mudança é a data de competência do serviço. Para competências a partir de 1º de novembro, as empresas abrangidas deverão utilizar o ambiente nacional, independentemente de constarem ou não no cadastro municipal.
Nos municípios que mantêm emissor próprio, as plataformas locais deverão bloquear novas notas dessas empresas com competência a partir de novembro. Entretanto, continuarão autorizando documentos referentes a competências anteriores, como serviços de outubro, e compartilhando os dados com o ambiente nacional. Portanto, a mudança não invalida automaticamente os documentos municipais já emitidos.
Para contribuintes de cidades que já utilizavam o Emissor Nacional, o fluxo de emissão permanece inalterado. Empresas que trabalham com programas próprios de gestão devem verificar se a integração está preparada para operar no sistema nacional.
Emissão de notas e novos tributos têm prazos diferentes
A Receita Federal esclarece que a adoção obrigatória do emissor em novembro não antecipa a aplicação das regras da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS) aos optantes do Simples Nacional.
Até 31 de dezembro de 2026, essas empresas continuam sujeitas às regras próprias do regime simplificado. As disposições relativas à CBS e ao IBS, incluindo informações e destaques nos documentos fiscais quando exigidos, passam a produzir efeitos para esse público a partir de janeiro de 2027, conforme a regulamentação específica.
As orientações e os comunicados sobre a transição podem ser consultados no Portal Nacional da NFS-e.
 MJ